Wenn die Psychotherapeut:in ausfällt
Was ist eine psychotherapeutische Praxis ohne Psychotherapeut:in?
Rund 90% aller psychotherapeutischen Praxen in Deutschland sind Einzelpraxen. Ein Großteil davon hat keinerlei Personal (auch nicht für Buchhaltung, Reinigung & Co.) angestellt. Was passiert in einer Einzelpraxis, wenn die einzige tragende Kraft des Unternehmens plötzlich wegfällt – durch Krankheit, Unfall oder Nachwuchs?
Was ein Praxisausfall für eine psychotherapeutische Einzelpraxis wirklich bedeutet und an welchen Stellen du wie entgegenwirken kannst, erfährst du in diesem Artikel.
Warum können Psychotherapeut:innen ausfallen?
Die Gründe für einen plötzlichen Wegfall der eigenen Arbeitskraft sind vielfältig: Ein Unfall oder eine (schwere) Erkrankung sind die häufigsten und unvorhersehbarsten Ereignisse. Aber auch, wenn die Familie plötzlich mehr Aufmerksamkeit erfordert, z. B. weil ein Elternteil pflegebedürftig wird, oder Nachwuchs ins Haus steht, kann es notwendig werden, die Leistung im Job zu reduzieren. Für schwangere bzw. frisch entbundene Psychotherapeutinnen gelten die Mutterschutzfristen genau so, wie für Angestellte.
Besonders kritisch sind in erster Linie die Ausfälle, die sich nicht vorhersagen lassen, also Unfälle oder Erkrankungen.
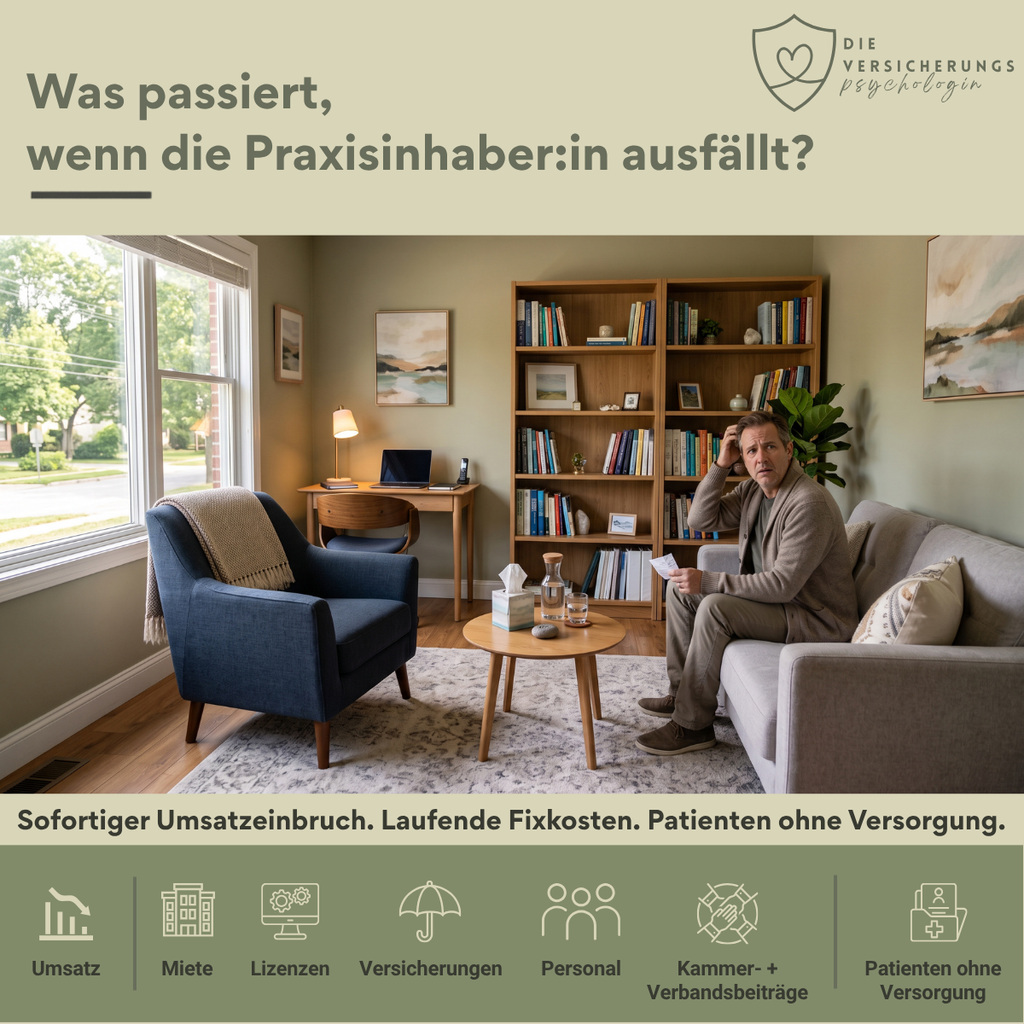
Sofortige Umsatzeinbußen als Folge
In Einzelpraxen hängt der wirtschaftliche Erfolg immer an einem selbst. Jeder Tag, an dem ich keine Therapiestunden leiste, ist ein Tag ohne Umsatz. Eine Erkältung, die nach wenigen Tagen ausgestanden ist, lässt sich in vielen Fällen aus vorhandenen Rücklagen kompensieren. Längerfristige Erkrankungen, die mehrere Wochen oder gar Monate anhalten, hinterlassen oft große Löcher im Ersparten.
Wer ausschließlich mit Selbstzahlern arbeitet, spürt die Auswirkungen sofort. Wer einen Kassensitz hat und über die KV abrechnet, spürt die Konsequenzen spätestens bei der nächsten Quartalsabrechnung.
Wie lange ein Ausfall mit dem Ersparten überbrückt werden kann, ist sehr individuell. Auf keinen Fall solltest du an Rücklagen gehen, die für wichtige andere Ereignisse vorgesehen waren (Altersvorsorge oder ähnliches).
Fixkosten laufen weiter
Während der Umsatz ab dem ersten Tag des Ausfalls zu 100% entfällt, laufen die meisten Kosten weiter:
- Praxismiete
- Nebenkosten wie Strom, Wasser, Heizung
- Beiträge zur Therapeutenkammer und Berufsverbänden
- Versicherungen, insbesondere Krankenversicherung – egal ob gesetzlich oder privat versichert
- Lizenzen & Gebühren, z. B. für Praxissoftware, Telefon, Internet, Mobilfunk
- Personalkosten, falls Angestellte in der Praxis sind
Auch die privaten Fixkosten fallen weiterhin an:
- Wohnungsmiete
- Nebenkosten
- Versicherungen
- Lebensmittel
- Kinderbetreuung
- Kommunikations- und Streamingabos
- usw.
Welche Ansprüche haben niedergelassene Psychotherapeut:innen im Krankheitsfall
Selbstständige haben kaum gesetzliche Ansprüche, wenn sie krankheitsbedingt ausfallen. Wer gesetzlich krankenversichert ist kann auf expliziten Wunsch und gegen Mehrbeitrag ein Krankengeld erhalten. Dieses wird jedoch nur bei Arbeitsunfähigkeit von mehr als 6 Wochen am Stück gezahlt. Die ersten 6 Wochen gehen voll zu Lasten der Rücklagen.
Wer für einen längeren Zeitraum von mehr als 6 Monaten ausfällt, hat potenziell Anspruch auf eine BU-Rente aus dem Versorgungswerk der Psychotherapeuten. Die Höhe dieser Rente hängt von den bisher eingezahlten Beiträgen ab. Anspruch darauf besteht jedoch nur, wer seinen Beruf zu 100% nicht mehr ausüben kann. Konkret heißt es seitens Versorgungswerk: „Berufsunfähigkeit liegt somit nicht vor, wenn weiterhin eine Lebensführung, sei sie auch noch so bescheiden, durch eine Tätigkeit als Psychotherapeut sichergestellt werden kann.“
Versorgungslücken liegen vor
- in den ersten 6 Wochen der Arbeitsunfähigkeit
- und darüber hinaus, sofern kein Anspruch auf Krankengeld bei der GKV eingeschlossen wurde
- bei längerer Arbeits- oder Berufsunfähigkeit, die keine vollständige Aufgabe der psychotherapeutischen Tätigkeit erfordert
Deutlich bessergestellt sind privat Krankenversicherte, die in der Regel im vorhanden PKV-Tarif auch ein bedarfsgerechtes Krankentagegeld abgesichert haben.
Welche Vorsorgemöglichkeiten bestehen für niedergelassene Psychotherapeut:innen
Für kurzweilige Erkrankungen empfiehlt sich eine bedarfsgerechte Absicherung durch ein Krankentagegeld mit individueller Karenzzeit und angemessenem Tagessatz. Beides sollte in Abhängigkeit von den bisherigen Umsätzen und den gebildeten Rücklagen gewählt werden. Wer aufgrund der notwendigen Gesundheitsprüfung keine Möglichkeit für eine private Krankentagegeldversicherung hat, sollte mindestens den Krankengeldanspruch der GKV einschließen lassen.
Für längere Arbeits-/Berufsunfähigkeiten und dauerhafte Berufsunfähigkeit empfehle ich den Abschluss einer Berufsunfähigkeitsversicherung für Psychotherapeuten. Der Einschluss einer Arbeitsunfähigkeitsklausel kann sinnvoll sein und sollte individuell geprüft werden.
Ggfs. kann auch eine Praxisausfallversicherung, die auch bei Krankheit des Praxisinhabers leistet, eine sinnvolle Ergänzung oder Alternative zum Krankentagegeld darstellen.
Da Krankentagegeld und Berufsunfähigkeitsversicherung in den meisten Fällen nahtlos ineinandergreifen, empfehle ich, beide Verträge aufeinander abgestimmt zu gestalten. So können unnötige bürokratische Hürden im Leistungsfall minimiert werden. Insbesondere bei Krankentagegeld und BU mit AU-Klausel gibt es einige rechtliche Aspekte zu beachten.
Wo kann ich mich beraten lassen?
Als spezialisierte Versicherungsmaklerin für Psycholog:innen und Psychotherapeut:innen schaue ich mir gerne deine individuelle Situation an. Gemeinsam ermitteln wir, wie hoch dein Absicherungsbedarf ist, welche Absicherungen ggfs. schon bestehen und wo Optimierungspotenzial besteht. Schließlich sollten alle Verträge sinnvoll ineinandergreifen und in Leistungshöhe und -dauer aufeinander abgestimmt sein.
Da ich als freie Versicherungsmaklerin Zugang zu fast jedem Tarif habe, der am Markt verfügbar ist, finden wir gemeinsam sicher eine passende Lösung für deine Absicherung.